Spis treści (14 sekcje)
Zakup domu to jedna z najważniejszych decyzji życiowych, a odpowiednie przygotowanie finansowania jest kluczowe dla sukcesu całego procesu. W tym przewodniku przedstawiamy pięć kroków, które pomogą Ci w skutecznym przygotowaniu się do zakupu wymarzonej nieruchomości.
1. Zrozumienie swoich potrzeb finansowych
Pierwszym krokiem do zabezpieczenia finansowania zakupu domu jest zrozumienie własnych potrzeb finansowych. Zastanów się, ile możesz przeznaczyć na zakup nieruchomości, biorąc pod uwagę jeszcze inne koszty, takie jak opłaty notarialne, podatki oraz środki na remonty. Powinniśmy również uwzględnić miesięczne wydatki związane z eksploatacją domu, takie jak opłaty za media czy ubezpieczenie. Statystyki pokazują, że średnie wydatki na eksploatację domu w Polsce wynoszą około 600 zł miesięcznie, co warto wziąć pod uwagę podczas ustalania budżetu.
Przeanalizuj swoje oszczędności i możliwe źródła dochodu. To pomoże określić maksymalną kwotę, jaką jesteś w stanie wydać na kupno nieruchomości. Jeśli nie masz wystarczającej ilości gotówki na wkład własny, rozważ skonsultowanie się z doradcą finansowym, który pomoże w optymalizacji budżetu.
2. Ocena zdolności kredytowej
Na tym etapie należy ocenić swoją zdolność kredytową. Banki wymagają, aby kredytobiorcy mieli odpowiednią zdolność do spłaty zaciągniętych zobowiązań. Warto zatem sprawdzić swoją historię kredytową oraz zaktualizować informacje na temat dochodów. Zwiększenie zdolności kredytowej może być kluczowe dla uzyskania korzystnych warunków kredytu hipotecznego, dlatego warto rozważyć wystąpienie o raport z Biura Informacji Kredytowej (BIK).
Jeżeli Twoja zdolność kredytowa nie jest wystarczająca, rozważ możliwość zwiększenia wkładu własnego lub poprawy historii kredytowej poprzez terminowe spłacanie bieżących zobowiązań. Ponadto, warto zasięgnąć porady doradcy kredytowego, który pomoże w wyborze odpowiedniego rozwiązania.
3. Wybór odpowiedniego typu kredytu
Przy wyborze kredytu hipotecznego należy rozważyć różne opcje, które oferowane są przez banki. Kredyty mogą różnić się oprocentowaniem (stałym lub zmiennym), okresami spłaty oraz innymi warunkami. To ważne, aby dokładnie porównać oferty dostępne na rynku i zrozumieć wszystkie związane z nimi koszty. Przykładowo, kredyt z oprocentowaniem stałym daje poczucie stabilności, ale może być mniej korzystny w dłuższej perspektywie czasowej niż kredyt o oprocentowaniu zmiennym, którego wysokość może się dostosować do aktualnych stóp procentowych.
Zaleca się stworzenie tabeli porównawczej, w której można zestawić różne oferty kredytowe. Umożliwi to lepsze podejmowanie decyzji. Oto przykładowa tabela porównawcza:
| Kryterium | Kredyt A | Kredyt B | Kredyt C | Werdykt |
|---|---|---|---|---|
| Oprocentowanie | 3% | 2.5% | 3.5% | Kredyt B jest najlepszy |
| Okres spłaty | 20 lat | 25 lat | 30 lat | Zależne od preferencji |
| Możliwość wcześniejszej spłaty | Tak | Nie | Tak | Kredyty A i C są korzystne |
| Ubezpieczenie | 1% | 0.8% | 1.2% | Kredyt B jest najbardziej przystępny |
Kolejnym krokiem jest zgromadzenie niezbędnych dokumentów, które bank może wymagać przy składaniu wniosku o kredyt. Zazwyczaj potrzebne będą:
- Dowód osobisty lub paszport,
- Zaświadczenie o dochodach,
- Dokumenty potwierdzające aktualne wydatki,
- Historia kredytowa,
- Wycena nieruchomości (często wymagana przez bank).
Warto też pamiętać o dodatkowych dokumentach, takich jak umowy najmu, które mogą wpłynąć na ocenę płynności finansowej. Tworząc checklistę dokumentów, unikniesz stresu związanego z ich gromadzeniem.
5. Skonsultowanie się z doradcą finansowym
Zanim przystąpisz do finalizacji decyzji o kredycie hipotecznym, skonsultuj się z doradcą finansowym, który pomoże w wyborze najlepszej oferty oraz w zrozumieniu skomplikowanych zapisów umowy. Doradcy często korzystają z szerokiej bazy danych różnych instytucji, co może pomóc w uzyskaniu lepszej oferty niż ta dostępna bezpośrednio w bankach. Nic nie stoi na przeszkodzie, aby porównać także oferty pozabankowe, które mogą okazać się korzystniejsze w nadchodzących latach.
Checklist przed zakupem
- [ ] Zrozumienie swoich potrzeb finansowych
- [ ] Ocena zdolności kredytowej
- [ ] Wybór odpowiedniego typu kredytu
- [ ] Przygotowanie dokumentów
- [ ] Skonsultowanie się z doradcą finansowym
Jak obliczyć swoją zdolność kredytową?
Aby obliczyć swoją zdolność kredytową, należy uwzględnić swoje miesięczne dochody oraz wydatki. Banki stosują różne wskaźniki, a ich wewnętrzne kalkulatory mogą pomóc w zrozumieniu, na jak dużą kwotę kredytu możesz liczyć.
Jakie są koszty związane z kredytem hipotecznym?
Koszty kredytu hipotecznego obejmują nie tylko raty miesięczne, ale również prowizje dla banku, ubezpieczenie oraz ewentualne opłaty notarialne. Warto dokładnie zapoznać się z umowami przed podjęciem decyzji.
Czy można negocjować warunki kredytu?
Tak, wiele osób udaje się negocjować warunki kredytu, zwłaszcza gdy mają konkurencyjne oferty z innych banków. Zdecydowanie warto spróbować!
Jak długo trwa proces uzyskania kredytu hipotecznego?
Proces uzyskania kredytu hipotecznego trwa zazwyczaj od kilku tygodni do kilku miesięcy, w zależności od wymagań banku i kompletności dostarczonych dokumentów.
Glossaire
| Terme | Definicja |
|---|---|
| Wkład własny | Kwota, którą kupujący zobowiązany jest wpłacić z własnych środków przy zakupie nieruchomości. |
| Zdolność kredytowa | To zdolność do spłaty zaciągniętych zobowiązań finansowych, oceniana przez banki. |
| Kredyt hipoteczny | Typ kredytu służącego do finansowania zakupu nieruchomości, zabezpieczonego hipoteką na tej nieruchomości. |
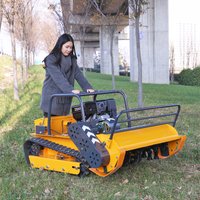
Spersonalizowana kosiarka terenowa, może być wyposażona w kamerę z widokiem w czasie rzeczywistym. Zapraszamy do zapytania i zakupu.
AliExpress PL
Spersonalizowana kosiarka terenowa, może być wyposażona w kamerę z widokiem w czasie rzeczywistym. Zapraszamy do zapytania i zakupu.
AliExpress PL
Spersonalizowana kosiarka terenowa, może być wyposażona w kamerę z widokiem w czasie rzeczywistym. Zapraszamy do zapytania i zakupu.
AliExpress PL
📺 Ressource Vidéo
> 📺 Aby dowiedzieć się więcej: Zobacz nasz film o tym, jak przygotować się do zakupu domu., wyszukaj na YouTube: "finansowanie zakupu domu 2026".
📺 Pour aller plus loin : finansowanie zakupu domu 2026 sur YouTube
Polecane produkty
Wybrane przez naszych ekspertów
Spersonalizowana kosiarka terenowa, może być wyposażona w kamerę z widokiem w czasie rzeczywistym. Zapraszamy do zapytania i zakupu.
AliExpress PL
Marketing impulsowy. Jak wywołać u klienta impuls do zakupu i sprzedawać więcej?
Legimi PL